Poslednji put ažurirano 22/09/2026 od strane Kladomat
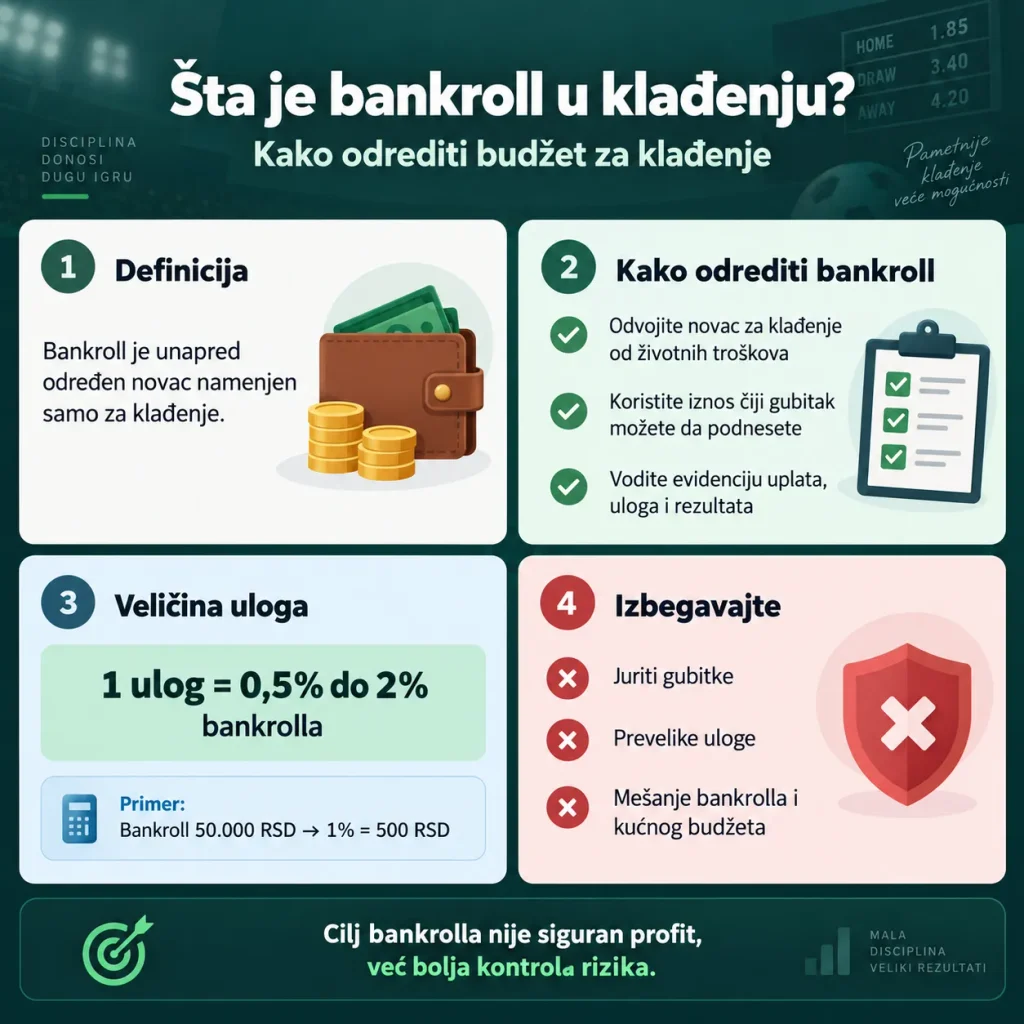
Bankroll je jedan od osnovnih pojmova koje bi svako ko se bavi sportskim klađenjem trebalo da razume pre nego što počne da razmišlja o kvotama, strategijama ili izboru opklada. Bankroll predstavlja unapred određen iznos novca namenjen isključivo klađenju, odvojen od novca potrebnog za svakodnevni život.
Razumevanje toga šta je bankroll u klađenju važno je zato što pomaže u kontroli rizika i sprečava da pojedinačna opklada ili loš niz rezultata previše utiču na ukupan budžet. Bankroll nije garancija profita i nijedan sistem upravljanja novcem ne može ukloniti matematičku prednost kladionice ili neizvesnost sportskih događaja. Njegova svrha je da uvede red, ograničenja i jasniji način praćenja rezultata.
Dobro postavljen bankroll počinje od jednostavnog pravila: za klađenje se koristi samo novac čiji gubitak ne utiče na stanarinu, račune, hranu, štednju ili druge finansijske obaveze.
ZLATNO PRAVILO BANKROLLA
Bankroll je isključivo novac namenjen zabavi i rekreaciji. Nikada nemojte koristiti sredstva predviđena za stanarinu, račune, hranu ili štednju. Ako bi vas potpun gubitak tog novca ugrozio, iznos je previsok.
Key takeaways
- Bankroll je poseban budžet namenjen klađenju, a ne ukupno stanje na bankovnom računu.
- Novac za osnovne životne troškove ne bi trebalo uključivati u bankroll.
- Pojedinačni ulozi obično se određuju kao mali procenat ukupnog bankrolla.
- Veličina bankrolla sama po sebi ne govori koliko je neko uspešan u klađenju.
- Praćenje uplata, isplata, uloga i rezultata daje realniju sliku dugoročnog učinka.
- Povećavanje uloga radi brzog vraćanja gubitaka povećava rizik i narušava smisao upravljanja bankrollom.
Šta je bankroll u klađenju?
Najjednostavnije objašnjenje pitanja šta je bankroll u klađenju jeste da je to ukupan iznos koji je osoba unapred izdvojila za sportsko klađenje. Ako neko, na primer, odredi 50.000 dinara koje može da koristi tokom određenog perioda bez uticaja na druge finansijske obaveze, tih 50.000 dinara predstavlja početni bankroll.
Važno je napraviti razliku između bankrolla i stanja na računu kod kladionice. Igrač može imati račune kod nekoliko operatera, deo sredstava može držati van kladionica, a deo može biti privremeno vezan za aktivne opklade. Bankroll zato predstavlja celokupan budžet namenjen klađenju, bez obzira na to gde se novac trenutno nalazi.
Bankroll takođe nije isto što i profit. Ako je početni bankroll bio 50.000 dinara, a nakon određenog perioda ukupna vrednost sredstava namenjenih klađenju iznosi 55.000, razlika od 5.000 dinara predstavlja rezultat tog perioda. Sam iznos od 55.000 dinara i dalje je trenutni bankroll.
Zašto je odvajanje bankrolla važno?
Bez odvojenog budžeta lako se gubi predstava o tome koliko je novca zaista potrošeno na klađenje. Povremeni depozit od nekoliko hiljada dinara može izgledati beznačajno, ali ako se takve uplate ponavljaju tokom meseca, ukupna suma može biti mnogo veća nego što osoba pretpostavlja.
Zbog toga je korisno bankroll posmatrati kao zatvoren finansijski okvir. Kada je početni iznos određen, dodatne uplate ne bi trebalo automatski koristiti kao način da se pokriju prethodni gubici. U suprotnom, prvobitni budžet gubi smisao.
Regulatori i organizacije koje se bave odgovornim klađenjem takođe naglašavaju važnost unapred postavljenih finansijskih ograničenja. Britanska Gambling Commission navodi alate za kontrolu vremena i novca kao jedan od načina smanjenja rizika, dok National Council on Problem Gambling preporučuje da se budžet odredi pre klađenja i da se koriste samo sredstva koja nisu potrebna za osnovne životne troškove.
Kako odrediti početni bankroll?
Ne postoji univerzalni iznos koji predstavlja „dobar“ bankroll. Za jednu osobu to može biti 10.000 dinara, dok za drugu isti iznos može biti neprihvatljivo veliki. Ključ nije u apsolutnoj cifri već u tome da je novac zaista raspoloživ za rekreativnu aktivnost i da njegov eventualni gubitak ne stvara finansijski problem.
Pri određivanju početnog bankrolla korisno je postaviti nekoliko pitanja:
- Da li je ovaj novac potreban za račune, hranu, stanovanje ili dugove?
- Da li bi potpuni gubitak ovog iznosa promenio mesečni budžet?
- Da li postoji potreba da se novac uskoro koristi za štednju ili veće planirane troškove?
- Da li je iznos dovoljno jasno definisan da se može pratiti odvojeno od ostalih finansija?
Ako je odgovor na prvo ili drugo pitanje potvrdan, iznos je verovatno previsok za bankroll.
Bankroll i jedinica uloga
Kada je bankroll određen, sledeći korak je definisanje veličine pojedinačnog uloga. Umesto da se svaka opklada izražava samo u dinarima ili evrima, često se koristi pojam „unit“ ili jedinica.
Jedna jedinica predstavlja unapred definisani deo bankrolla. Na primer, ako je bankroll 100.000 dinara, a jedna jedinica određena na 1% bankrolla, jedan unit iznosi 1.000 dinara.
| Bankroll | 0,5% bankrolla | 1% bankrolla | 2% bankrolla |
|---|---|---|---|
| 20.000 RSD | 100 RSD | 200 RSD | 400 RSD |
| 50.000 RSD | 250 RSD | 500 RSD | 1.000 RSD |
| 100.000 RSD | 500 RSD | 1.000 RSD | 2.000 RSD |
| 200.000 RSD | 1.000 RSD | 2.000 RSD | 4.000 RSD |
Tabela pokazuje zašto je procentualno određivanje uloga praktično. Isti sistem može da se koristi bez obzira na veličinu bankrolla, a ulog se automatski prilagođava trenutnom budžetu.
Fiksni i promenljivi ulozi
Jedan od najjednostavnijih pristupa upravljanju bankrollom jeste fiksni ulog. Kod tog modela koristi se isti broj jedinica za većinu opklada. Ako je jedna jedinica 1% bankrolla, svaka standardna opklada može imati ulog od jedne jedinice.
Drugi pristup koristi promenljive uloge. Veći ulog se tada koristi kada osoba smatra da postoji veća razlika između ponuđene kvote i sopstvene procene verovatnoće. Takav pristup zahteva znatno preciznije procene i više discipline, jer je lako pomešati stvarnu prednost sa subjektivnim samopouzdanjem.
Za početnike je fiksni model obično lakši za praćenje. On ne čini opklade profitabilnijim, ali sprečava da emocije određuju veličinu uloga. Posebno je rizično povećavati iznos samo zato što je prethodna opklada izgubljena.
KONTROLA RIZIKA I ULOGA
Većina stručnjaka preporučuje da pojedinačni ulog iznosi između 1% i 3% ukupnog bankrolla. Ulozi veći od 5% po opkladi drastično povećavaju rizik od brzog gubitka celokupnog budžeta tokom neočekivanog niza loših rezultata.
Zašto veliki ulozi brzo povećavaju rizik?
Pretpostavimo da bankroll iznosi 100.000 dinara. Ako je svaki ulog 2.000 dinara, jedna opklada predstavlja 2% bankrolla. Deset uzastopnih gubitaka, bez računanja promena bankrolla između opklada, značilo bi gubitak 20.000 dinara.
Ako je ulog 10.000 dinara, istih deset poraza potrošilo bi čitav početni bankroll. Iako niz od deset gubitaka može delovati malo verovatno, u sportskom klađenju serije poraza nisu neobične, posebno kada se igraju kvote oko 2.00 ili više.
Ovaj primer pokazuje zašto pitanje šta je bankroll u klađenju nije samo pitanje početnog iznosa. Jednako je važno koliko tog iznosa se izlaže riziku u svakoj pojedinačnoj opkladi.
Šta je drawdown bankrolla?
Drawdown predstavlja pad bankrolla u odnosu na prethodnu najvišu vrednost. Ako bankroll poraste sa 100.000 na 120.000 dinara, a zatim padne na 96.000, drawdown u odnosu na maksimum iznosi 24.000 dinara, odnosno 20%.
Praćenje drawdowna može biti korisno jer pokazuje koliko duboki mogu biti negativni periodi čak i kada ukupni rezultat još nije katastrofalan. Osoba može, na primer, i dalje biti blizu početnog bankrolla, ali prethodno proći kroz veoma veliki pad u odnosu na maksimum.
Veliki drawdown nije automatski dokaz loše strategije, kao što ni kratkoročan rast bankrolla nije dokaz dobre strategije. Potrebno je posmatrati broj opklada, prosečnu kvotu, veličinu uloga i dugoročni rezultat.
Kako pratiti bankroll?
Najjednostavniji sistem praćenja može se napraviti u tabeli. Za svaku opkladu dovoljno je zabeležiti datum, sport, tržište, kvotu, ulog, rezultat i dobitak ili gubitak.
Korisno je pratiti i nekoliko zbirnih pokazatelja:
- Početni bankroll – iznos sa kojim je praćenje počelo.
- Trenutni bankroll – početni iznos uvećan ili umanjen za rezultate.
- Ukupno uloženo – zbir svih pojedinačnih uloga.
- Profit/gubitak – neto razlika između dobitaka i gubitaka.
- ROI – odnos profita i ukupno uloženog iznosa, izražen u procentima.
- Najveći drawdown – najveći pad sa prethodnog maksimuma bankrolla.
Osoba može imati utisak da „često pogađa“, ali evidencija može pokazati da su promašene opklade bile veće ili da je prosečna kvota dobitnih tiketa bila preniska za pozitivan rezultat.
Da li bankroll treba stalno menjati?
Bankroll se prirodno menja nakon svake opklade, ali to ne znači da veličinu jedinice treba prilagođavati posle svakog dobitka ili poraza. Prečesto menjanje uloga može nepotrebno zakomplikovati sistem.
Jedna mogućnost je periodično prilagođavanje, na primer jednom mesečno ili nakon promene bankrolla za unapred određeni procenat. Ako je jedna jedinica bila 1.000 dinara na bankroll od 100.000, a bankroll kasnije stabilno poraste na 120.000, jedinica može biti prilagođena na 1.200 dinara ako se i dalje koristi pravilo od 1%.
Isto važi u suprotnom smeru. Ako bankroll značajno padne, smanjenje nominalne vrednosti jedinice može pomoći da se očuva isti nivo procentualnog rizika.
Bankroll nije sistem za pobedu
Jedna od najčešćih zabluda jeste da dobro upravljanje bankrollom može lošu strategiju pretvoriti u profitabilnu. To nije tačno. Ako se opklade konstantno igraju po kvotama koje ne odgovaraju realnoj verovatnoći ishoda, način raspoređivanja novca ne može dugoročno ukloniti taj problem.
Bankroll management kontroliše veličinu rizika, ali ne stvara prednost. Slično tome, progresivni sistemi u kojima se ulog povećava nakon gubitka ne menjaju verovatnoću sledećeg sportskog događaja.
Posebno je opasna ideja da se izgubljeni novac „mora vratiti“ sledećom opkladom. National Council on Problem Gambling izričito savetuje da se gubici ne jure dodatnim opkladama i da se unapred postavljena finansijska ograničenja poštuju bez obzira na prethodne rezultate.
ČESTA ZABLUDA: „JURENJE GUBITAKA“
Povećavanje uloga u pokušaju da se brzo nadoknadi izgubljeni novac najbrži je put do pražnjenja bankrolla. Upravljanje budžetom služi za kontrolu rizika, a ne za garantovanje zarade – uspeh zavisi od procene vrednosti opklada, a ne od manipulacije ulozima.
Bankroll i limiti na nalogu
Bankroll je lični način organizacije sredstava, dok su limiti na nalogu tehnički alati koje pružaju kladionice. To mogu biti dnevni, nedeljni ili mesečni limiti depozita, gubitaka ili vremena provedenog na platformi.
Osoba može, na primer, odrediti mesečni bankroll i dodatno postaviti limit depozita koji sprečava da tokom tog perioda uplati više od planiranog iznosa. Na regulisanim tržištima alati za praćenje potrošnje i ograničavanje uplata predstavljaju važan deo zaštite korisnika. Gambling Commission od 30. juna 2026. zahteva od online operatera pod njenom nadležnošću da korisnicima pruže mogućnost postavljanja jasno definisanog limita depozita.
Najčešće greške pri upravljanju bankrollom
Čak i kada je početni budžet jasno određen, nekoliko grešaka može brzo poništiti njegovu svrhu.
- Dopunjavanje bankrolla nakon svakog lošeg perioda. Ako se novi novac stalno dodaje bez evidencije, stvarni gubitak postaje teško vidljiv.
- Preveliki ulozi na „sigurne“ opklade. U sportskom klađenju ne postoji ishod bez rizika. Niska kvota samo znači da tržište procenjuje veću verovatnoću, ne garantovan rezultat.
- Povećavanje uloga posle gubitka. Ovaj pristup može dovesti do veoma brzog rasta izloženosti.
- Mešanje bankrolla sa ličnim finansijama. Novac za račune, dugove, hranu ili štednju ne bi trebalo koristiti kao rezervu za nastavak klađenja.
- Nepostojanje evidencije. Bez zapisa teško je proceniti koliko je stvarno uloženo, izgubljeno ili dobijeno.
Zaključak
Razumevanje šta je bankroll u klađenju predstavlja osnovu disciplinovanijeg pristupa sportskim opkladama. Bankroll je unapred definisan budžet koji je potpuno odvojen od novca za životne troškove i druge finansijske obaveze. Njegova svrha nije da obezbedi profit, već da ograniči izloženost riziku i omogući jasnije praćenje rezultata.
Dobar pristup počinje određivanjem iznosa koji osoba može da izgubi bez finansijskih posledica, a zatim izborom razumne veličine pojedinačnih uloga. Korišćenje jedinica, vođenje evidencije i periodično prilagođavanje uloga mogu dodatno olakšati kontrolu bankrolla.
Najvažnije je zadržati realna očekivanja. Sportsko klađenje uključuje neizvesnost, a čak i dobro analizirane opklade mogu završiti gubitkom. Zato dobro upravljanje bankrollom ne treba posmatrati kao strategiju za garantovanu zaradu, već kao način da se unapred postave jasne granice i spreči da kratkoročni rezultati određuju finansijske odluke.