Kelly kriterijum u klađenju: Kako odrediti optimalan ulog
P554 U OVOM TEKSTU
- 554.1Key takeaways
- 554.2Šta je Kelly kriterijum u klađenju?
- 554.3Kako se računa Kelly kriterijum?
- 554.4Primer Kelly kriterijuma u klađenju
- 554.5Zašto procena verovatnoće odlučuje o rezultatu?
- 554.6Šta ako Kelly rezultat bude negativan?
- 554.7Full Kelly, Half Kelly i Quarter Kelly
- 554.8Kelly kriterijum i flat betting nisu isto
- 554.9Kakvu ulogu ima bankroll?
- 554.10Prednosti Kelly kriterijuma
- 554.11Koji su nedostaci Kelly metode?
- 554.12Kako koristiti Kelly kriterijum na disciplinovan način?
- 554.13Da li Kelly kriterijum garantuje profit?
- 554.14Zaključak
Kod sportskog klađenja nije važno samo pronaći kvotu za koju igrač smatra da ima vrednost. Jednako važno pitanje jeste koliko novca uložiti kada se takva prilika pojavi. Prevelik ulog može brzo ugroziti bankroll, dok suviše mali ulog može značiti da potencijalna prednost nije iskorišćena na efikasan način. Upravo taj problem pokušava da reši Kelly kriterijum u klađenju.
Kelly kriterijum je matematički pristup određivanju veličine uloga na osnovu raspoloživog bankrolla, ponuđene kvote i procenjene verovatnoće određenog ishoda. Cilj metode nije pronalaženje pobedničke opklade niti garantovanje profita. Ona pretpostavlja da je igrač već pronašao opkladu sa pozitivnom očekivanom vrednošću i zatim računa koliki deo bankrolla bi, prema matematičkom modelu, trebalo izložiti toj opkladi.
Upravo zato Kelly kriterijum može biti koristan kao deo strukturisanog upravljanja bankrollom, ali samo ako se pravilno razumeju njegove pretpostavke i ograničenja.
KLJUČNI KONCEPT
Kelly kriterijum ne služi za pronalaženje dobitnih opklada, već isključivo za optimizaciju veličine uloga. Njegova osnovna svrha je zaštita bankrolla uz maksimizovanje dugoročnog rasta kapitala kada već imate matematičku prednost u odnosu na kladionicu.
Key takeaways
- Kelly kriterijum u klađenju određuje veličinu uloga, a ne govori sam po sebi koja će opklada biti dobitna.
- Formula koristi decimalnu kvotu, procenjenu verovatnoću dobitka i verovatnoću gubitka.
- Pozitivan Kelly rezultat postoji samo kada procenjena verovatnoća ukazuje da ponuđena kvota ima dovoljnu vrednost.
- Najteži deo metode nije matematika, već realna procena verovatnoće ishoda.
- Full Kelly može dovesti do velikih oscilacija bankrolla, pa se često koriste konzervativnije varijante poput Half Kelly ili Quarter Kelly.
- Kelly kriterijum ne uklanja rizik i ne garantuje dugoročnu zaradu.
Šta je Kelly kriterijum u klađenju?
Kelly kriterijum je model za određivanje procenta kapitala koji bi trebalo rizikovati kada postoji procenjena matematička prednost. Ideja potiče iz rada matematičara Johna L. Kellyja iz 1950-ih, a kasnije je počela da se primenjuje u različitim oblastima u kojima postoji odnos rizika, verovatnoće i potencijalnog prinosa.
Kod klađenja bankroll predstavlja ukupnu sumu novca izdvojenu za opklade. Kelly kriterijum u klađenju pokušava da odredi koji procenat tog bankrolla treba koristiti za konkretnu opkladu.
Osnovna ideja jeste da veličina uloga treba da raste kada je procenjena prednost veća, a da se smanjuje kada je prednost mala. Ako prema korišćenim parametrima prednost uopšte ne postoji, Kelly rezultat pokazuje da opkladu ne bi trebalo igrati.
Matematički radovi koji analiziraju Kelly pristup opisuju ga kao metod maksimizovanja očekivane logaritamske stope rasta bankrolla kroz veliki broj ponovljenih odluka. Istovremeno, isti radovi naglašavaju da model ima smisla samo kada je procena verovatnoće dovoljno kvalitetna i kada postoji pozitivna očekivana vrednost.
Kako se računa Kelly kriterijum?
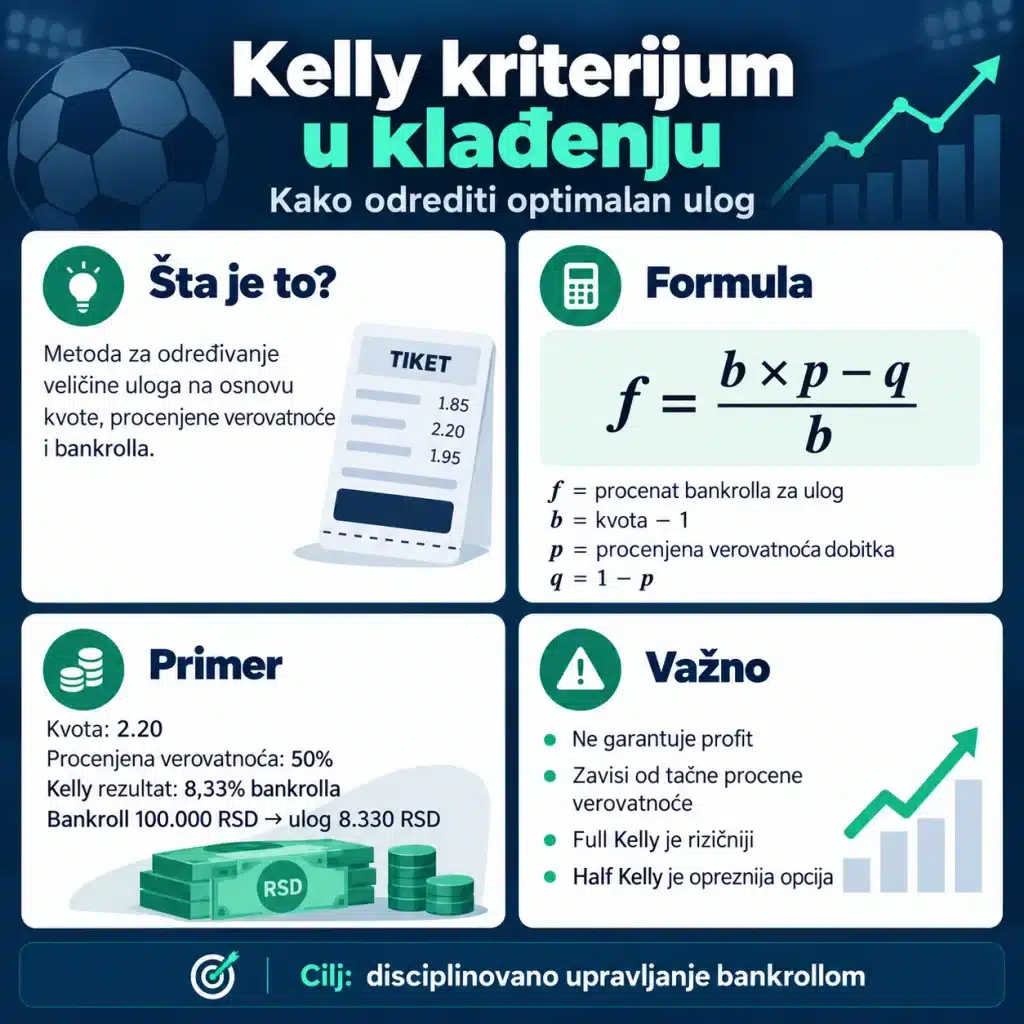
Jedna od često korišćenih verzija formule glasi:
f = (b × p − q) / b
gde je:
- f – deo bankrolla koji se prema Kelly modelu ulaže;
- b – decimalna kvota umanjena za 1;
- p – procenjena verovatnoća dobitka;
- q – verovatnoća gubitka, odnosno 1 − p.
Kod decimalne kvote 2.00 vrednost b je 1.00. Kod kvote 2.50 ona iznosi 1.50, jer se od decimalne kvote oduzima jedinica.
Najproblematičniji podatak u celoj formuli je p, odnosno procena stvarne verovatnoće. Kvota je poznata, bankroll je poznat, ali stvarna verovatnoća ishoda nije direktno poznata igraču. Upravo od kvaliteta te procene zavisi da li će rezultat formule imati praktičnu vrednost.
Primer Kelly kriterijuma u klađenju
Pretpostavimo da je kladionica ponudila decimalnu kvotu 2.20, dok igrač na osnovu svog modela procenjuje da određeni ishod ima 50% verovatnoće.
Parametri su:
- kvota = 2.20;
- b = 2.20 − 1 = 1.20;
- p = 0.50;
- q = 0.50.
Formula tada izgleda ovako:
f = (1.20 × 0.50 − 0.50) / 1.20
f = (0.60 − 0.50) / 1.20
f = 0.0833
Kelly rezultat je približno 8,33% bankrolla.
Ako bankroll iznosi 100.000 dinara, Full Kelly bi prema ovom modelu predložio ulog od približno 8.330 dinara.
| Parametar | Vrednost |
|---|---|
| Bankroll | 100.000 RSD |
| Decimalna kvota | 2.20 |
| Procenjena verovatnoća | 50% |
| Kelly procenat | 8,33% |
| Full Kelly ulog | oko 8.330 RSD |
| Half Kelly ulog | oko 4.165 RSD |
| Quarter Kelly ulog | oko 2.083 RSD |
Ovaj primer ne znači da je ulog od 8,33% bankrolla automatski dobra odluka. Rezultat je tačan samo u okviru unetih pretpostavki. Ako je procena verovatnoće od 50% pogrešna, pogrešan će biti i predloženi ulog.
Zašto procena verovatnoće odlučuje o rezultatu?
Ovo je najvažniji deo za razumevanje metode. Kelly formula ne može sama da utvrdi koliko je verovatno da će tim pobediti, teniser osvojiti meč ili određeni broj golova biti postignut.
Igrač mora sam da obezbedi procenu verovatnoće.
Pretpostavimo da kladionica nudi kvotu 2.20. Ako igrač proceni verovatnoću na 50%, formula pokazuje pozitivnu vrednost i predlaže ulog. Međutim, ako je stvarna verovatnoća samo 43%, ista opklada više nema iste karakteristike.
VAŽNO UPOZORENJE
Preciznost računa u potpunosti zavisi od tačnosti vaše procene verovatnoće ($p$). Ako sistematski precenjujete svoje šanse (tzv. overconfidence bias), Kelly formula će izračunati prevelike uloge i ubrzati pad vašeg bankrolla umesto da ga zaštiti.
Zbog toga je moguće savršeno primeniti matematičku formulu, a ipak donositi loše odluke.
Dobar model procene verovatnoće može uzimati u obzir veliki broj podataka: kvalitet ekipa, povrede, sastave, raspored, domaći teren, stil igre, statistiku šuteva, očekivane golove ili druge pokazatelje relevantne za konkretan sport. Ipak, nijedan model ne daje savršenu procenu budućeg događaja.
Akademska literatura o modifikovanim Kelly strategijama upravo nepoznatu verovatnoću p navodi kao jedan od glavnih praktičnih problema. Procena se obično zasniva na istorijskim podacima, što znači da postoji statistička neizvesnost.
Šta ako Kelly rezultat bude negativan?
Negativan rezultat formule ima jednostavno značenje: prema unetim parametrima opklada nema pozitivnu očekivanu vrednost.
Na primer, ponuđena je kvota 1.80, a igrač procenjuje da je verovatnoća dobitka 50%.
Tada je:
b = 0.80
p = 0.50
q = 0.50
Formula daje:
f = (0.80 × 0.50 − 0.50) / 0.80
Rezultat je negativan.
Kelly pristup u toj situaciji ne predlaže manji ulog, već ulog od nula.
To je važna razlika između Kelly metode i sistema u kojima se unapred odluči da se, na primer, uvek igra 1% ili 2% bankrolla. Kod Kellyja veličina uloga zavisi od procenjene prednosti, a kada prednost ne postoji, matematički model nema razlog da preporuči opkladu.
Full Kelly, Half Kelly i Quarter Kelly
Full Kelly predstavlja direktnu primenu dobijenog procenta. Ako formula kaže 8%, ulog iznosi 8% trenutnog bankrolla.
U praksi takav pristup može dovesti do veoma izraženih oscilacija. Glavni problem ponovo predstavlja činjenica da igrač ne zna stvarnu verovatnoću, već je procenjuje.
Zbog toga se koriste frakcione varijante Kelly kriterijuma.
| Pristup | Ulog ako Kelly pokazuje 8% |
|---|---|
| Full Kelly | 8% bankrolla |
| Half Kelly | 4% bankrolla |
| Quarter Kelly | 2% bankrolla |
| 1/8 Kelly | 1% bankrolla |
Half Kelly koristi polovinu izračunatog uloga. Ako Full Kelly pokazuje 8%, Half Kelly znači 4%.
Quarter Kelly koristi četvrtinu rezultata, pa bi u istom primeru ulog bio 2%.
Time se smanjuje izloženost grešci u proceni verovatnoće, ali se istovremeno odstupa od maksimalnog teorijskog rasta koji pretpostavlja originalni Kelly model.
Kelly kriterijum i flat betting nisu isto
Flat betting predstavlja mnogo jednostavniji sistem upravljanja bankrollom. Igrač unapred odredi da će na svaku opkladu ulagati isti procenat ili isti broj jedinica.
Na primer, svaka opklada može vredeti jednu jedinicu, odnosno 1% bankrolla.
Kod Kelly metode veličina uloga nije stalna. Ona zavisi od kombinacije kvote i procenjene verovatnoće. Jedna opklada može prema formuli imati Kelly od 1,5%, druga 4%, a treća 0%.
Zbog toga je Kelly dinamičniji, ali i zahtevniji metod.
Flat betting ne zahteva procenu veličine matematičke prednosti za određivanje uloga. Kelly je upravo na toj proceni zasnovan. Ako su procene loše, dinamička promena uloga može dodatno povećati posledice grešaka.
Kakvu ulogu ima bankroll?
Kelly kriterijum u klađenju koristi procenat trenutnog bankrolla, a ne fiksni novčani iznos.
To znači da se ulog automatski menja zajedno sa bankrollom.
Ako je Kelly procenat 2%:
- bankroll 100.000 RSD daje ulog od 2.000 RSD;
- bankroll 80.000 RSD daje ulog od 1.600 RSD;
- bankroll 120.000 RSD daje ulog od 2.400 RSD.
Posle serije gubitaka ulozi se smanjuju jer je bankroll manji. Posle rasta bankrolla nominalni ulozi postaju veći.
Međutim, bankroll treba da predstavlja samo novac posebno izdvojen za klađenje, a ne sredstva potrebna za stanovanje, račune, hranu, dugove ili druge osnovne troškove. Regulatori poput britanske Gambling Commission posebno naglašavaju važnost mogućnosti postavljanja limita potrošnje i depozita kao dela kontrole aktivnosti klađenja.
Prednosti Kelly kriterijuma
Najveća vrednost Kelly metode je u tome što uvodi disciplinu u određivanje uloga. Umesto odluke zasnovane na osećaju, prethodnom rezultatu ili želji da se nadoknadi gubitak, ulog se vezuje za unapred definisane parametre.
Prednosti mogu uključivati:
- ulog zavisi od procenjene prednosti – veća procenjena prednost može opravdati veći procenat bankrolla;
- bankroll se automatski uzima u obzir – veličina uloga se menja sa njegovom vrednošću;
- negativna vrednost znači preskakanje opklade – model ne insistira da se mora igrati svaki događaj;
- postoji jasna formula – odluka o veličini uloga može se ponoviti pod istim uslovima;
- moguće je koristiti konzervativnije varijante – Half Kelly i Quarter Kelly smanjuju nominalnu izloženost.
To, međutim, ne znači da metoda pretvara klađenje u siguran izvor prihoda. Ona samo daje matematički okvir za veličinu uloga pod određenim pretpostavkama.
Koji su nedostaci Kelly metode?
Najveći nedostatak je osetljivost na pogrešnu procenu verovatnoće. Ako igrač sistematski precenjuje svoju prednost, formula može predlagati znatno veće uloge nego što bi realni kvalitet opklade opravdao.
Drugi problem je volatilnost. Čak i kada postoji stvarna statistička prednost, kratkoročni rezultati mogu značajno odstupati od očekivanja. Niz gubitaka ne dokazuje automatski da je model pogrešan, kao što ni niz dobitaka ne dokazuje da je model dobar.
Treći problem je korelacija opklada. Ako nekoliko opklada zavisi od veoma sličnog događaja ili faktora, posmatranje svake kao potpuno nezavisne može prikriti stvarni nivo ukupnog rizika.
Kelly kriterijum zato treba posmatrati kao model upravljanja veličinom uloga, a ne kao strategiju za predviđanje rezultata.
SAVET IZ PRAKSE
Većina profesionalnih igrača izbegava „Full Kelly“ zbog visoke volatilnosti. Najčešći izbor je Half Kelly ili Quarter Kelly – ove varijante znatno ublažavaju rizik od velikih padova u serijama gubitaka, dok i dalje omogućavaju stabilan dugoročni rast kapitala.
Kako koristiti Kelly kriterijum na disciplinovan način?
Pre računanja uloga potrebno je prvo definisati bankroll. Nakon toga treba napraviti sopstvenu procenu verovatnoće i uporediti je sa kvotom koju nudi kladionica.
Proces može izgledati ovako:
- odrediti zaseban bankroll;
- pronaći ponuđenu decimalnu kvotu;
- proceniti verovatnoću ishoda;
- izračunati Kelly procenat;
- proveriti koliko bi taj procenat značio u novcu;
- po potrebi koristiti Half Kelly ili Quarter Kelly;
- voditi evidenciju rezultata i procena.
Posebno je korisno beležiti closing odds, odnosno kvotu neposredno pre početka događaja. Dugoročno poređenje sopstvenih odigranih kvota sa kasnijim tržišnim kvotama može pomoći u proceni kvaliteta procesa, iako ni to samo po sebi ne garantuje profit.
Da li Kelly kriterijum garantuje profit?
Ne. Kelly kriterijum u klađenju ne može garantovati profit, jer formula ne zna stvarnu verovatnoću budućeg sportskog događaja.
Model matematički određuje veličinu uloga ako su korišćene pretpostavke tačne. Upravo zbog toga istraživanja Kelly pristupa naglašavaju da je pozitivan očekivani prinos preduslov za njegovu logiku. Ako sistem kojim se biraju opklade nema stvarnu prednost, optimizacija veličine uloga neće pretvoriti negativnu očekivanu vrednost u pozitivnu.
Isto tako, kratkoročni rezultat nije dovoljan dokaz uspeha. Moguće je dobiti nekoliko loših opklada zaredom, kao što je moguće ostvariti seriju dobitaka na opkladama koje dugoročno imaju negativnu očekivanu vrednost.
Zaključak
Kelly kriterijum u klađenju predstavlja matematički način određivanja veličine uloga na osnovu bankrolla, kvote i procenjene verovatnoće. Njegova najveća prednost je što odluku o iznosu opklade odvaja od emocija i povezuje je sa procenjenom matematičkom prednošću.
Ipak, formula je korisna samo koliko su dobri podaci koji u nju ulaze. Najteži deo nije izračunavanje Kelly procenta, već realno određivanje verovatnoće sportskog ishoda. Pogrešna procena može dovesti do previsokog uloga, dok Full Kelly dodatno povećava oscilacije bankrolla.
Zbog toga se u praksi često razmatraju konzervativnije varijante kao što su Half Kelly ili Quarter Kelly. Bez obzira na izabranu verziju, metoda ne uklanja neizvesnost, ne garantuje dobitak i ne može nadoknaditi opklade sa negativnom očekivanom vrednošću.
Kelly kriterijum je zato najkorisnije posmatrati kao alat za disciplinovano upravljanje veličinom uloga, a ne kao sistem koji predviđa rezultate ili garantuje uspeh u klađenju.